Article publié le jeudi 24 septembre 2026 dans la catégorie Finance.
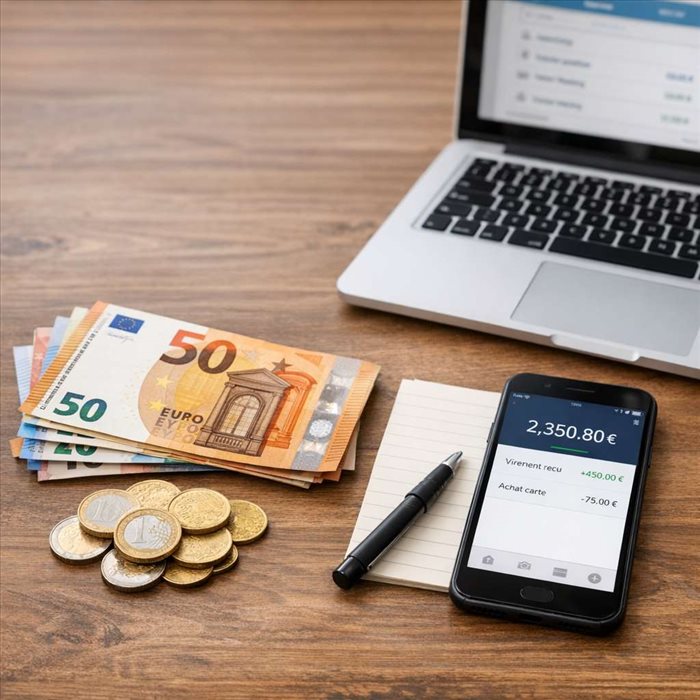
La monnaie utilisée au quotidien ne se limite pas aux billets et aux pièces. Lorsqu’un salaire est versé sur un compte, qu’un achat est réglé par carte ou qu’un virement est effectué, il s’agit le plus souvent de monnaie scripturale. Les espèces relèvent, elles, de la monnaie fiduciaire. Ces deux formes permettent de payer et d’épargner, mais elles diffèrent par leur support, leur mode de création, leur circulation et leurs usages. Elles sont aussi complémentaires dans le fonctionnement de l’économie.
Les deux formes de monnaie dans l’économie moderne
La monnaie fiduciaire : billets et pièces ayant cours légal
La monnaie fiduciaire désigne les
billets et les pièces physiques libellés dans une monnaie officielle, comme l’euro. Le terme « fiduciaire » vient de la confiance : un billet a une valeur parce que chacun accepte de le recevoir en paiement, avec l’appui de l’État et de la banque centrale.
Dans la zone euro, les billets sont émis sous l’autorité de l’Eurosystème, tandis que les pièces sont émises par les États membres selon des règles communes. Les espèces sont généralement considérées comme ayant
cours légal : elles doivent donc, en principe, être acceptées pour régler une dette. Des exceptions existent toutefois, notamment pour des raisons de sécurité, de plafonds légaux ou d’impossibilité pratique de rendre la monnaie. Pour approfondir ce rôle, consultez
la définition et les enjeux de la monnaie fiduciaire.
La monnaie scripturale : les sommes inscrites sur les comptes bancaires
La monnaie scripturale correspond aux fonds enregistrés sur les comptes bancaires : compte courant, compte de paiement ou compte professionnel. Elle n’a pas de support matériel ; elle existe sous forme d’écritures comptables et de données informatiques.
Lorsqu’un particulier consulte le solde de son compte, il voit essentiellement de la monnaie scripturale. Celle-ci circule par un jeu d’inscriptions : le compte du payeur est débité et celui du bénéficiaire est crédité.
La majeure partie des paiements courants passe aujourd’hui par ce canal, sans manipulation d’espèces.
Les différences essentielles entre monnaie fiduciaire et monnaie scripturale
Le support matériel ou dématérialisé
La distinction première est simple : la monnaie fiduciaire est tangible, alors que la monnaie scripturale est dématérialisée. Détenir un billet signifie posséder directement un moyen de paiement. Détenir un solde bancaire correspond à une créance sur l’établissement qui tient le compte.
| Critère | Monnaie fiduciaire | Monnaie scripturale |
| Support | Billets et pièces | Écriture sur un compte |
| Utilisation | Paiement direct en espèces | Carte, virement, chèque, prélèvement |
| Intermédiaire | Aucun lors du paiement de main à main | Banque ou prestataire de paiement |
| Traçabilité | Limitée | Enregistrée dans les comptes |
Les modes de paiement et de circulation
Les espèces circulent directement entre les personnes ou entre un client et un commerçant. Elles permettent de régler immédiatement un achat, sans connexion ni compte bancaire. En revanche, elles sont peu adaptées aux paiements à distance et aux sommes importantes.
La monnaie scripturale est transférée via des instruments de paiement. Les plus fréquents sont :
- la carte bancaire, utilisée en magasin ou en ligne ;
- le virement, ponctuel ou programmé ;
- le prélèvement, souvent employé pour les factures récurrentes ;
- le chèque, encore utilisable mais moins courant ;
- les solutions de paiement mobile liées à un compte ou à une carte.
Un paiement par carte n’est pas un échange de monnaie physique : il déclenche des ordres et des règlements entre les acteurs bancaires concernés.
La création monétaire et les acteurs impliqués
Les billets sont mis en circulation par les banques centrales, puis distribués notamment par les banques commerciales via les retraits aux distributeurs ou aux guichets. Les pièces suivent un circuit distinct, lié aux autorités publiques nationales.
La monnaie scripturale est principalement créée lorsqu’une banque accorde un crédit : elle inscrit la somme prêtée au compte de l’emprunteur. Cette création est encadrée par les règles prudentielles, la politique monétaire et la capacité de la banque à financer son activité. Elle ne signifie pas que tout crédit crée une richesse réelle immédiate : la monnaie doit ensuite être remboursée, et elle est alors détruite comptablement.
Le mécanisme de création monétaire par les banques centrales aide à distinguer leur rôle de celui des banques commerciales.
La traçabilité des transactions et les limites pratiques
Un paiement en espèces laisse peu de traces automatiques entre les parties. Cette discrétion peut être recherchée pour des dépenses légitimes, mais elle réduit aussi la possibilité de prouver facilement une transaction. Les espèces exposent par ailleurs au risque de perte, de vol ou de faux billets.
La monnaie scripturale est plus facilement traçable : les opérations apparaissent sur les relevés bancaires. Cette caractéristique facilite le suivi d’un budget, les remboursements et la lutte contre certaines fraudes. Elle implique toutefois de confier des données à des intermédiaires financiers.
La confidentialité n’est donc pas identique selon la forme de paiement choisie.
Comment la monnaie fiduciaire et scripturale sont créées
L’émission des billets et pièces par les banques centrales et autorités monétaires
La banque centrale décide, dans le cadre de ses missions, de la quantité de billets à produire et à mettre à disposition selon les besoins du public et du système bancaire. Elle remplace également les billets usés ou retirés de la circulation. Les pièces sont frappées par les autorités compétentes des États, puis alimentent les circuits de distribution.
Il ne faut pas confondre impression de billets et création illimitée de pouvoir d’achat.
L’émission monétaire est encadrée, car une création excessive pourrait alimenter l’inflation et fragiliser la confiance dans la monnaie.
La création de monnaie scripturale par le crédit bancaire
Lorsqu’une banque accorde un prêt immobilier ou professionnel, elle crédite généralement le compte de son client du montant convenu. Cette écriture augmente la monnaie scripturale en circulation. Les remboursements de capital produisent l’effet inverse : ils réduisent cette monnaie.
Les banques ne prêtent pas sans contrainte. Elles doivent évaluer la solvabilité des emprunteurs, gérer leurs liquidités et respecter des exigences de fonds propres. Le crédit est donc un levier de financement de l’économie, mais aussi une activité soumise à des risques.
Le rôle des réserves, des retraits d’espèces et de la destruction monétaire
Les banques utilisent des comptes auprès de la banque centrale pour régler entre elles les paiements. Ces réserves facilitent le bon fonctionnement du système, mais elles ne se confondent pas avec les dépôts des clients. Lorsqu’un client retire des espèces, son solde scriptural diminue tandis qu’il reçoit des billets :
la forme de monnaie change, sans que sa valeur totale augmente.
Les usages concrets au quotidien
Payer, retirer et déposer : passer de la monnaie scripturale aux espèces
Un retrait au distributeur convertit de la monnaie scripturale en espèces. À l’inverse, un dépôt d’espèces sur un compte, lorsqu’il est accepté par la banque, transforme des billets ou pièces en solde bancaire. Cette conversion permet de choisir le moyen de paiement le plus adapté à la situation.
Virements, prélèvements, cartes et paiements mobiles
La monnaie scripturale est particulièrement efficace pour payer à distance, automatiser un loyer ou recevoir un salaire. Les opérations peuvent être rapides, mais elles dépendent d’un compte, d’une identification et d’infrastructures techniques. Avant un virement, il reste prudent de vérifier l’identité du bénéficiaire :
une erreur de coordonnées peut être difficile à corriger.
Situations où les espèces restent utiles ou nécessaires
Les espèces demeurent pratiques pour de petits achats, des pourboires, un dépannage en cas de panne de réseau ou pour maîtriser un budget fixé à l’avance. Elles sont aussi importantes pour les personnes éloignées des services bancaires ou du numérique. Leur usage doit néanmoins respecter les plafonds applicables aux paiements en liquide.
Avantages, limites et complémentarité des deux formes de monnaie
Accessibilité, confidentialité et maîtrise des dépenses avec les espèces
Les espèces sont immédiatement disponibles et ne nécessitent ni smartphone ni terminal. Elles aident certaines personnes à visualiser leurs dépenses. Leur principal défaut est leur vulnérabilité : un billet perdu ou volé est rarement récupérable.
Rapidité, sécurité et praticité des paiements scripturaux
La monnaie scripturale simplifie les paiements importants, les achats à distance et la gestion administrative. Les dispositifs d’authentification et les possibilités de contestation peuvent renforcer la sécurité. Elle exige toutefois une vigilance face aux fraudes, au phishing et aux accès non autorisés.
Fraude, exclusions bancaires et dépendance aux infrastructures numériques
Aucune forme n’est parfaite. Les espèces peuvent faciliter certains paiements anonymes illégaux ; les paiements scripturaux peuvent exclure les personnes sans compte ou sans maîtrise du numérique. Conserver les deux options favorise la résilience :
les espèces assurent une solution hors ligne, tandis que la monnaie scripturale répond aux besoins de rapidité et de distance.
Deux formes de monnaie complémentaires au quotidien
La différence tient d’abord au support : la monnaie fiduciaire correspond aux billets et pièces, tandis que la monnaie scripturale existe sous forme d’écritures sur un compte bancaire. Elles n’offrent pas les mêmes atouts : les espèces favorisent l’usage direct et une certaine discrétion, alors que les paiements scripturaux apportent
rapidité, traçabilité et facilité à distance.
Leur création et leur circulation reposent aussi sur des acteurs différents, entre banque centrale, pouvoirs publics et banques commerciales. Plutôt que de les opposer, il faut les considérer comme
deux moyens de paiement complémentaires. Pour choisir, il convient surtout d’adapter le moyen utilisé au contexte : espèces pour un règlement immédiat ou hors ligne, carte et virement pour des opérations pratiques, sécurisées et suivies.