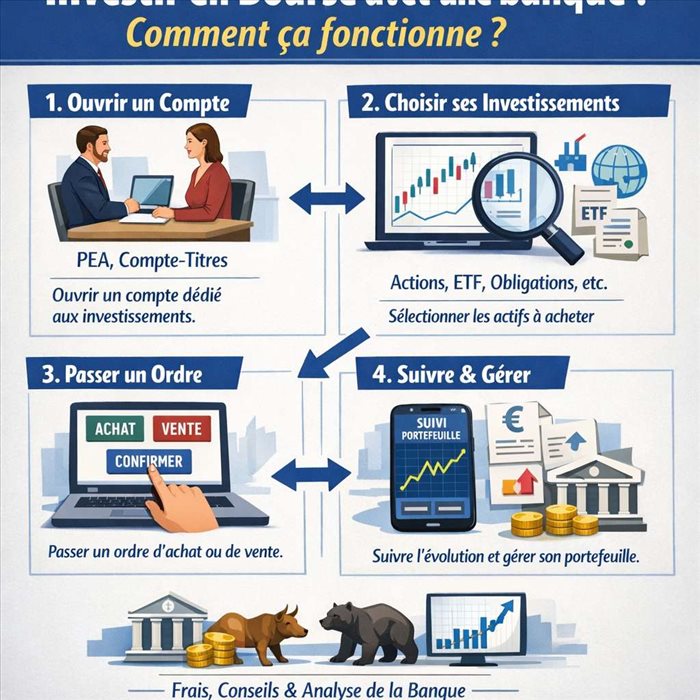
Acheter une action ne nécessite pas d’appeler une salle de marché ou de maîtriser un logiciel compliqué. Aujourd’hui, de nombreuses banques permettent de passer des ordres de Bourse depuis un espace client ou une application, presque comme on effectue un virement. Mais avant d’acheter votre première action, il faut ouvrir le bon support.
C’est ici que PEA, compte-titres, ETF, ordre au marché et frais de courtage commencent à apparaître. Pas très accueillant au premier regard. Pourtant, le fonctionnement reste assez logique : la banque sert d’intermédiaire entre vous et les marchés financiers. Vous alimentez votre compte, choisissez un placement et transmettez votre ordre. Voici comment ça marche concrètement.
Lorsque vous achetez une action, vous ne contactez pas directement l'entreprise concernée. Votre banque ou votre courtier transmet votre ordre au marché. Une fois l'achat exécuté, les titres apparaissent dans votre portefeuille.
Pour investir, vous devez donc disposer d'une enveloppe adaptée. L'Autorité des marchés financiers indique que les actions, obligations, ETF et autres titres financiers peuvent notamment être détenus dans un compte-titres ordinaire ou, lorsqu'ils sont éligibles, dans un PEA.
Le fonctionnement comprend généralement un compte espèces. Vous y déposez l'argent nécessaire à vos achats. Lorsque vous achetez 500 € d'actions, la somme et les éventuels frais sont débités de cette poche. Si vous revendez vos titres ou recevez certains revenus, l'argent revient sur le compte espèces.
La banque fournit donc surtout l'accès aux marchés, la conservation des titres et l'interface permettant de gérer le portefeuille.
C'est probablement la première vraie décision à prendre.
Le compte-titres ordinaire offre une grande liberté. Il peut accueillir de nombreux instruments financiers : actions, obligations, ETF, fonds ou Sicav. Il n'impose pas de plafond de versement et permet d'effectuer librement des retraits.
Le PEA répond à une autre logique. Il vise principalement les actions européennes et certains fonds ou ETF répondant aux conditions d'éligibilité. Pour un PEA bancaire classique, le plafond de versement atteint 150 000 €.
Son intérêt apparaît surtout avec le temps. Après cinq années de détention, les gains retirés bénéficient d'une exonération d'impôt sur le revenu, même si les prélèvements sociaux restent dus. Cette fiscalité explique pourquoi le PEA est souvent utilisé pour construire un portefeuille d'actions à long terme.
Le compte-titres offre donc davantage de liberté. Le PEA impose plus de règles mais apporte un cadre fiscal intéressant lorsqu'on accepte de conserver son investissement plusieurs années.
Une fois votre PEA ou votre compte-titres ouvert et alimenté, vous pouvez rechercher l'action ou l'ETF qui vous intéresse dans l'interface de votre banque.
Vous indiquez ensuite le nombre de titres à acheter ou le montant souhaité, puis choisissez un type d'ordre. Le prix affiché lorsque vous consultez une action n'est pas toujours le prix auquel votre transaction sera exécutée, car les cours évoluent continuellement.
Un ordre « au marché » cherche par exemple une exécution rapide aux prix disponibles. D'autres ordres permettent de fixer un prix maximum pour un achat ou un prix minimum pour une vente. Pour commencer, prenez le temps de comprendre ces mécanismes avant de valider. Un clic trop rapide sur une grosse somme, ça arrive.
Il faut également regarder la place boursière concernée et les horaires de marché. Acheter une action française cotée à Paris ne fonctionne pas nécessairement exactement comme intervenir sur une valeur étrangère.
Et surtout, la banque ne choisit pas à votre place si vous gérez votre portefeuille vous-même. Elle transmet l'ordre. La décision d'investissement et le risque restent de votre côté.
Ne regardez pas uniquement le prix de votre compte courant. Pour un investisseur, les frais directement liés aux placements peuvent davantage peser sur le résultat.
L'AMF indique qu'un compte-titres peut notamment supporter des frais de courtage sur les ordres, des droits de garde, des frais de tenue de compte ou encore des frais de transfert. Les fonds peuvent également comporter leurs propres frais. Les écarts entre établissements peuvent être importants.
Imaginez deux investisseurs qui placent exactement la même somme sur les mêmes ETF pendant dix ans. Si l'un paie davantage à chaque achat et conserve des frais annuels plus élevés, sa performance nette sera mécaniquement moins bonne, toutes choses égales par ailleurs.
Regardez donc le prix d'un ordre correspondant à vos habitudes. Un tarif intéressant pour quelqu'un qui passe un ordre de 5 000 € n'est pas forcément adapté à une personne qui investit 100 ou 200 € chaque mois.
Certaines banques associent d'ailleurs services bancaires classiques et investissement afin d'éviter de multiplier les établissements. Pour voir comment cette approche peut s'articuler autour du PEA, vous pouvez consulter l'exemple présenté comme cette banque. Le dossier rappelle notamment l'intérêt de comparer les frais, les supports accessibles et la qualité de l'interface avant de choisir où ouvrir son PEA.
Tout regrouper dans sa banque peut être pratique. Vous transférez facilement de l'argent vers votre compte espèces et retrouvez compte courant, épargne et portefeuille depuis le même espace.
Ce confort ne doit pas vous empêcher de comparer. Une banque très intéressante pour les opérations quotidiennes peut proposer des tarifs de courtage moins adaptés à votre façon d'investir. À l'inverse, l'établissement le moins cher sur un ordre précis n'est pas forcément celui dont l'interface ou les supports vous conviendront le mieux.
Le risque principal vient surtout des placements eux-mêmes. L'AMF rappelle que ni le capital investi en actions ni leur rendement ne sont garantis. Il faut donc conserver une épargne de précaution et éviter d'investir une somme dont vous pourriez avoir besoin rapidement.
Diversifier reste aussi une règle de bon sens. Acheter cinq actions différentes appartenant au même secteur ne crée pas forcément un portefeuille très diversifié.