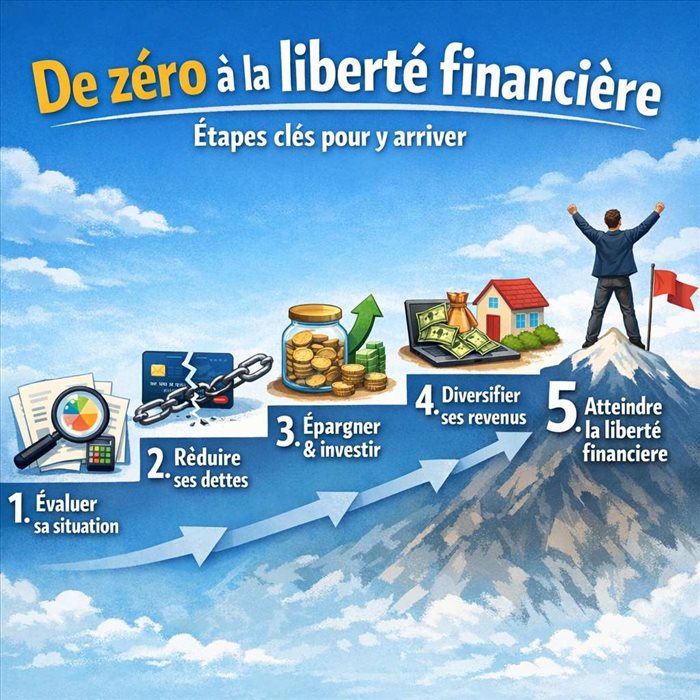
Partir de zéro ne signifie pas attendre un salaire élevé ou un capital important. La liberté financière désigne la capacité à couvrir durablement ses dépenses grâce à ses ressources, ses revenus ou son patrimoine, sans dépendre entièrement d’un emploi. Le chemin est progressif : il commence par une vision concrète, se poursuit par la maîtrise du budget et des dettes, puis par l’épargne et l’investissement. L’ordre des priorités compte davantage que la vitesse de départ.
La liberté financière n’a pas la même forme pour tout le monde. Pour certains, elle correspond à la possibilité de travailler moins ; pour d’autres, à couvrir toutes leurs dépenses sans activité professionnelle. Il faut donc commencer par définir le niveau de vie visé : logement, alimentation, transports, loisirs, santé, aide éventuelle à la famille et projets personnels. Calculez ensuite une estimation de vos dépenses mensuelles souhaitées. Cet objectif ne doit pas être figé, mais il donne une direction. Une personne qui souhaite financer 2 000 euros de dépenses mensuelles devra construire des ressources ou un patrimoine bien différents de ceux nécessaires pour 1 200 euros. Un objectif chiffré transforme une intention vague en plan mesurable. Distinguez aussi la sécurité financière, qui consiste à pouvoir faire face aux imprévus, de l’indépendance complète. Entre les deux, il existe des paliers utiles : disposer de plusieurs mois de dépenses, réduire son temps de travail ou générer un complément de revenus régulier.
Avant de chercher à investir, il est nécessaire de savoir d’où l’on part. Faire le bilan de sa situation actuelle constitue une première étape essentielle pour atteindre l'indépendance financière. Rassemblez vos revenus nets, vos dépenses récurrentes, votre épargne disponible, vos dettes et vos engagements mensuels. Cette photographie financière permet d’évaluer la somme réellement disponible chaque mois et de fixer des objectifs d’épargne réalistes. Classez les dépenses en trois catégories : indispensables, utiles mais ajustables, et facultatives. L’objectif n’est pas de culpabiliser chaque achat, mais d’identifier les postes qui limitent durablement votre capacité d’épargne. Examinez aussi les dépenses annuelles ou irrégulières, souvent oubliées dans un budget mensuel : assurances, réparations, cadeaux, impôts ou vacances.
| Élément à relever | Ce qu’il permet d’évaluer |
| Revenus nets mensuels | La capacité de financement disponible |
| Dépenses essentielles | Le niveau minimal à protéger |
| Dettes et taux d’intérêt | Les remboursements à traiter en priorité |
| Épargne liquide | La résistance face aux imprévus |
| Épargne mensuelle possible | Le rythme de progression réaliste |
Le solde entre revenus et dépenses est le point de départ de toute stratégie. S’il est négatif, la priorité est de le rééquilibrer ; s’il est positif, il faut décider de son affectation.
Un budget assaini ne repose pas sur des privations extrêmes, mais sur des choix cohérents avec les objectifs fixés. Commencez par réduire les dépenses peu utiles et renégociez, lorsque cela est possible, certains contrats ou abonnements. Chaque économie durable peut être redirigée vers un fonds de précaution ou le remboursement d’une dette. L’épargne de sécurité doit rester disponible et peu risquée. Elle sert à absorber une baisse de revenus, une réparation urgente ou une dépense médicale imprévue sans recourir au crédit. Son montant dépend de la stabilité professionnelle, des charges fixes et de la situation familiale. Viser progressivement plusieurs mois de dépenses essentielles est souvent plus prudent que placer immédiatement toute son épargne à long terme.
Un fonds d’urgence évite de défaire un projet de long terme au premier imprévu. Une fois ce socle constitué, l’effort d’épargne peut être orienté vers des objectifs plus lointains.
Réduire les dépenses a ses limites. À partir d’un certain point, augmenter ses revenus devient le levier le plus efficace pour accélérer la progression. Cela peut passer par une négociation salariale, une évolution de poste, une formation ciblée, une activité complémentaire ou la valorisation d’une compétence existante. L’enjeu est de comparer le gain potentiel avec le temps, les frais et les risques engagés. Une activité secondaire qui exige un investissement important ou crée une fatigue durable n’est pas toujours pertinente. À l’inverse, une compétence recherchée peut améliorer durablement le revenu principal. Lorsque les revenus augmentent, évitez que toutes les nouvelles sommes soient absorbées par une hausse du train de vie. Attribuer à l’avance une partie de chaque revenu supplémentaire à l’épargne ou aux dettes permet de conserver l’effet de l’effort fourni. Il est également utile de vérifier les conséquences fiscales, sociales et administratives d’une activité indépendante avant de se lancer.
Toutes les dettes ne se valent pas. Les crédits assortis de taux élevés, les découverts et les paiements renouvelables peuvent freiner fortement la constitution de patrimoine. Leur coût garanti est souvent supérieur au rendement espéré d’un placement prudent. Les rembourser doit donc généralement passer avant l’investissement à long terme. Listez chaque dette avec son capital restant, sa mensualité, son taux et sa durée. Vous pouvez concentrer les remboursements supplémentaires sur la dette la plus coûteuse tout en maintenant les échéances minimales des autres. Cette méthode réduit généralement le coût total du crédit. Une approche par petits soldes peut aussi aider certaines personnes à rester motivées, mais elle n’est pas forcément la plus économique. Ne confondez pas épargne de précaution et argent destiné au remboursement anticipé. Garder une réserve minimale reste essentiel pour ne pas recréer de dettes au moindre aléa. Automatisez ensuite les virements vers vos comptes d’épargne ou d’investissement juste après la réception du revenu. Cette organisation réduit les décisions répétées et limite la tentation de dépenser ce qui devait être mis de côté.
Investir intervient après la mise en place d’un budget équilibré, d’une réserve de sécurité et d’une stratégie de désendettement. Le choix des supports dépend de l’horizon de placement, de la tolérance au risque, de la disponibilité souhaitée et des connaissances de chacun. Aucun investissement ne garantit un gain, et la valeur de certains placements peut varier fortement. Pour un projet à court terme, privilégier la disponibilité et la stabilité du capital est généralement plus cohérent que rechercher un rendement incertain. Pour un horizon long, une diversification adaptée peut réduire la dépendance à un seul actif ou secteur. Comprendre ce que l’on achète, les frais, les risques et les conditions de retrait est indispensable. Investissez à intervalles réguliers plutôt que de chercher à anticiper parfaitement les marchés. La régularité favorise la discipline et lisse les décisions émotionnelles. Méfiez-vous des promesses de rendements élevés, des produits incompris et de l’endettement utilisé uniquement pour investir. La progression repose d’abord sur le temps, les versements réguliers et la maîtrise des risques.
Le suivi donne de la cohérence à l’ensemble. Une fois par mois ou par trimestre, comparez vos dépenses, votre épargne, vos dettes et vos revenus avec les objectifs fixés. L’idée n’est pas de surveiller chaque euro de manière anxieuse, mais de détecter rapidement un déséquilibre ou une opportunité. Les circonstances évoluent : changement d’emploi, déménagement, arrivée d’un enfant, hausse des charges ou variation des revenus. Le plan doit donc être ajusté sans abandonner le cap. Réévaluez le montant de votre réserve, vos échéances de remboursement et votre allocation d’épargne lorsque votre situation change. La constance l’emporte généralement sur les décisions spectaculaires. Commencer avec une somme modeste, automatiser les bonnes habitudes et augmenter progressivement les versements permet de construire une trajectoire solide.
Construire une autonomie durable repose moins sur un changement spectaculaire que sur une succession de décisions cohérentes. Clarifier ses besoins, connaître précisément sa situation, protéger son budget et traiter les dettes coûteuses permet de bâtir une base saine. L’épargne, l’évolution des revenus et l’investissement prennent ensuite leur sens dans un cadre adapté à ses contraintes et à son horizon. Le plus important est de conserver un cap réaliste : la sécurité passe avant la recherche de rendement, et les ajustements font partie du processus. Les imprévus ou les périodes de ralentissement ne remettent pas nécessairement le projet en cause. Commencez par une action concrète, comme établir votre bilan ou automatiser un premier virement, puis faites évoluer vos choix avec régularité et prudence.
Cela dépend principalement de votre niveau de dépenses, de vos revenus, du montant épargné et du rendement éventuel de vos placements. Il n’existe donc pas de durée universelle. Une progression peut prendre de nombreuses années, surtout lorsque l’on démarre avec peu de marge. L’essentiel est d’améliorer régulièrement votre situation plutôt que de viser un délai irréaliste. Un objectif intermédiaire mesurable, comme réduire une dette ou financer quelques mois de dépenses, aide à maintenir l’effort dans le temps.
Non, un revenu élevé facilite l’accumulation d’épargne, mais il n’est pas indispensable pour adopter une démarche structurée. Avec un budget serré, le premier résultat recherché est souvent de stabiliser les finances et d’éviter les frais liés aux difficultés de trésorerie. Même une somme modeste, mise de côté avec régularité, permet de créer une habitude utile. Lorsque la marge augmente, il devient possible d’accélérer. La régularité compte davantage que le montant initial.
Oui, mais le projet doit tenir compte des obligations familiales, souvent variables selon les périodes. Les dépenses liées au logement, à la garde, aux études ou à la santé doivent être intégrées dès le départ, sans les sous-estimer. Il peut être pertinent de prévoir plusieurs budgets : un budget courant, une réserve pour les imprévus et une enveloppe consacrée aux projets familiaux. La démarche consiste alors à trouver un équilibre durable, et non à réduire les dépenses essentielles. La protection du foyer reste prioritaire.
Découpez le projet en objectifs courts et visibles : atteindre une réserve donnée, solder un crédit ou augmenter un versement mensuel. Suivre ces progrès à intervalles réguliers rend les efforts plus concrets. Il est également préférable de conserver une part raisonnable du budget pour les loisirs et les projets personnels, afin que la stratégie reste tenable. En cas de période difficile, ajuster temporairement l’objectif vaut mieux que tout arrêter. Un plan adaptable est plus durable qu’un cadre trop strict.
| Signal observé | Priorité immédiate |
|---|---|
| Dépenses supérieures aux revenus | Rééquilibrer le budget |
| Charges annuelles non anticipées | Créer des provisions mensuelles |
| Absence de réserve disponible | Constituer une épargne de précaution |
| Découvert ou crédit coûteux | Accélérer le remboursement |
| Épargne irrégulière | Programmer un virement automatique |
| Marge mensuelle trop faible | Réduire certains coûts ou augmenter les revenus |
| Projet prévu à court terme | Préserver la disponibilité des fonds |
| Capital destiné au long terme | Diversifier avec prudence |